Finanse i podatki
Obligacje skarbowe czy lokata: jak porównać zysk po podatku Belki i po inflacji
Lokata podaje jedną liczbę, obligacje indeksowane inflacją podają stawkę tylko na pierwszy rok. Poradnik pokazuje, jak sprowadzić obie opcje do kwoty po podatku Belki i do wartości realnej, które założenia najmocniej zmieniają wynik i co dają IKE oraz IKZE. Bez rekomendacji produktu.
- Redakcja HNarzędzi
- Publikacja:
Bank pisze „4% w skali roku”, a Ministerstwo Finansów „4,75% w pierwszym roku, potem inflacja plus 1,5 p.p.”. Takich ofert nie da się porównać wprost, bo każda mówi o czymś innym: jedna o stałej stawce, druga o stawce w pierwszym roku i regule na kolejne. Do tego dochodzą podatek Belki, kapitalizacja i to, ile pieniądze będą warte po inflacji. Poradnik pokazuje, jak policzyć wszystko dla 10 000 zł na 4 lata w kalkulatorze obligacji skarbowych i kalkulatorze lokaty. Oferta obligacji i przepisy są sprawdzone w październiku 2026 r., a źródła podane na końcu.
Trzy liczby zamiast jednego oprocentowania
Zanim zestawisz dwie opcje, policz dla każdej to samo:
- Kwotę brutto na koniec okresu. Ona zależy od stawki, kapitalizacji i długości okresu.
- Kwotę netto, czyli po podatku od zysków kapitałowych (podatku Belki). To 19% od odsetek, pobierane automatycznie przy wypłacie odsetek z lokaty albo z obligacji (art. 30a ust. 1 pkt 2, 2a i 3 ustawy o PIT).
- Wartość realną, czyli kwotę netto podzieloną przez wzrost cen w tym czasie. Mówi, ile rzeczy kupisz za tę kwotę w porównaniu z dniem wpłaty.
Dopiero trzecia liczba odpowiada na pytanie, czy pieniądze rzeczywiście przybyły. Przy inflacji 3,5% rocznie lokata 4% po podatku Belki ma realnie ujemny wynik: w kalkulatorze procentu składanego 10 000 zł wpłacone na 4 lata dają po podatku 11 360,36 zł, ale w dzisiejszych cenach to 9 899,89 zł.
Obligacje stałoprocentowe i indeksowane inflacją
Detaliczne obligacje skarbowe różnią się tym, skąd bierze się oprocentowanie. Ministerstwo Finansów opisuje je w liście emisyjnym każdej serii.
| Rodzaj | Oprocentowanie | Przykład (oferta z października 2026 r.) |
|---|---|---|
| Stałoprocentowe | Ta sama stawka przez cały okres | TOS, 3 lata: 4,40% w skali roku, kapitalizacja roczna, odsetki przy wykupie |
| Zmienne od stopy NBP | Stopa referencyjna NBP plus marża, odsetki co miesiąc | ROR (rok) i DOR (2 lata) |
| Indeksowane inflacją | Pierwszy rok stały, potem inflacja plus marża | COI, 4 lata: 4,75%, potem inflacja plus 1,50 p.p., odsetki wypłacane co roku. EDO, 10 lat: 5,35%, potem inflacja plus 2,00 p.p., odsetki kapitalizowane co roku |
Przy obligacjach indeksowanych od drugiego roku stawka to inflacja plus marża. Chodzi o wskaźnik cen towarów i usług konsumpcyjnych, który GUS ogłasza w miesiącu poprzedzającym początek okresu odsetkowego; gdy jest ujemny, przyjmuje się zero (lista emisyjna COI1030, ust. 16 i załącznik nr 1). Stawkę na drugi rok poznasz więc dopiero tuż przed jej startem i nie zmieni się już w trakcie roku. Różnica między COI i EDO leży w odsetkach: COI wypłaca je co roku i nie liczy odsetek od odsetek, EDO dolicza je do kapitału i płaci przy wykupie.
Obligacje stałoprocentowe dają pewność, ile nominalnie dostaniesz. Indeksowane dają pewność marży ponad inflację w kolejnych latach, ale nie kwoty. Dlatego do porównania z lokatą trzeba założyć inflację i sprawdzić kilka wartości.
Przykład: 10 000 zł na 4 lata
Obligacje: COI1030, czyli seria sprzedawana od 1 do 31 października 2026 r. Cena jednej obligacji to 100 zł, więc 10 000 zł to 100 sztuk. Lokata: 4% w skali roku, założone przez nas, bo oferty banków zmieniają się codziennie. Inflacja: 3,5% rocznie przez cały okres. Ta wartość leży między odczytami GUS z 2026 r.: od 2,1% w styczniu do 3,4% w sierpniu, a według szybkiego szacunku za wrzesień 4,0%.
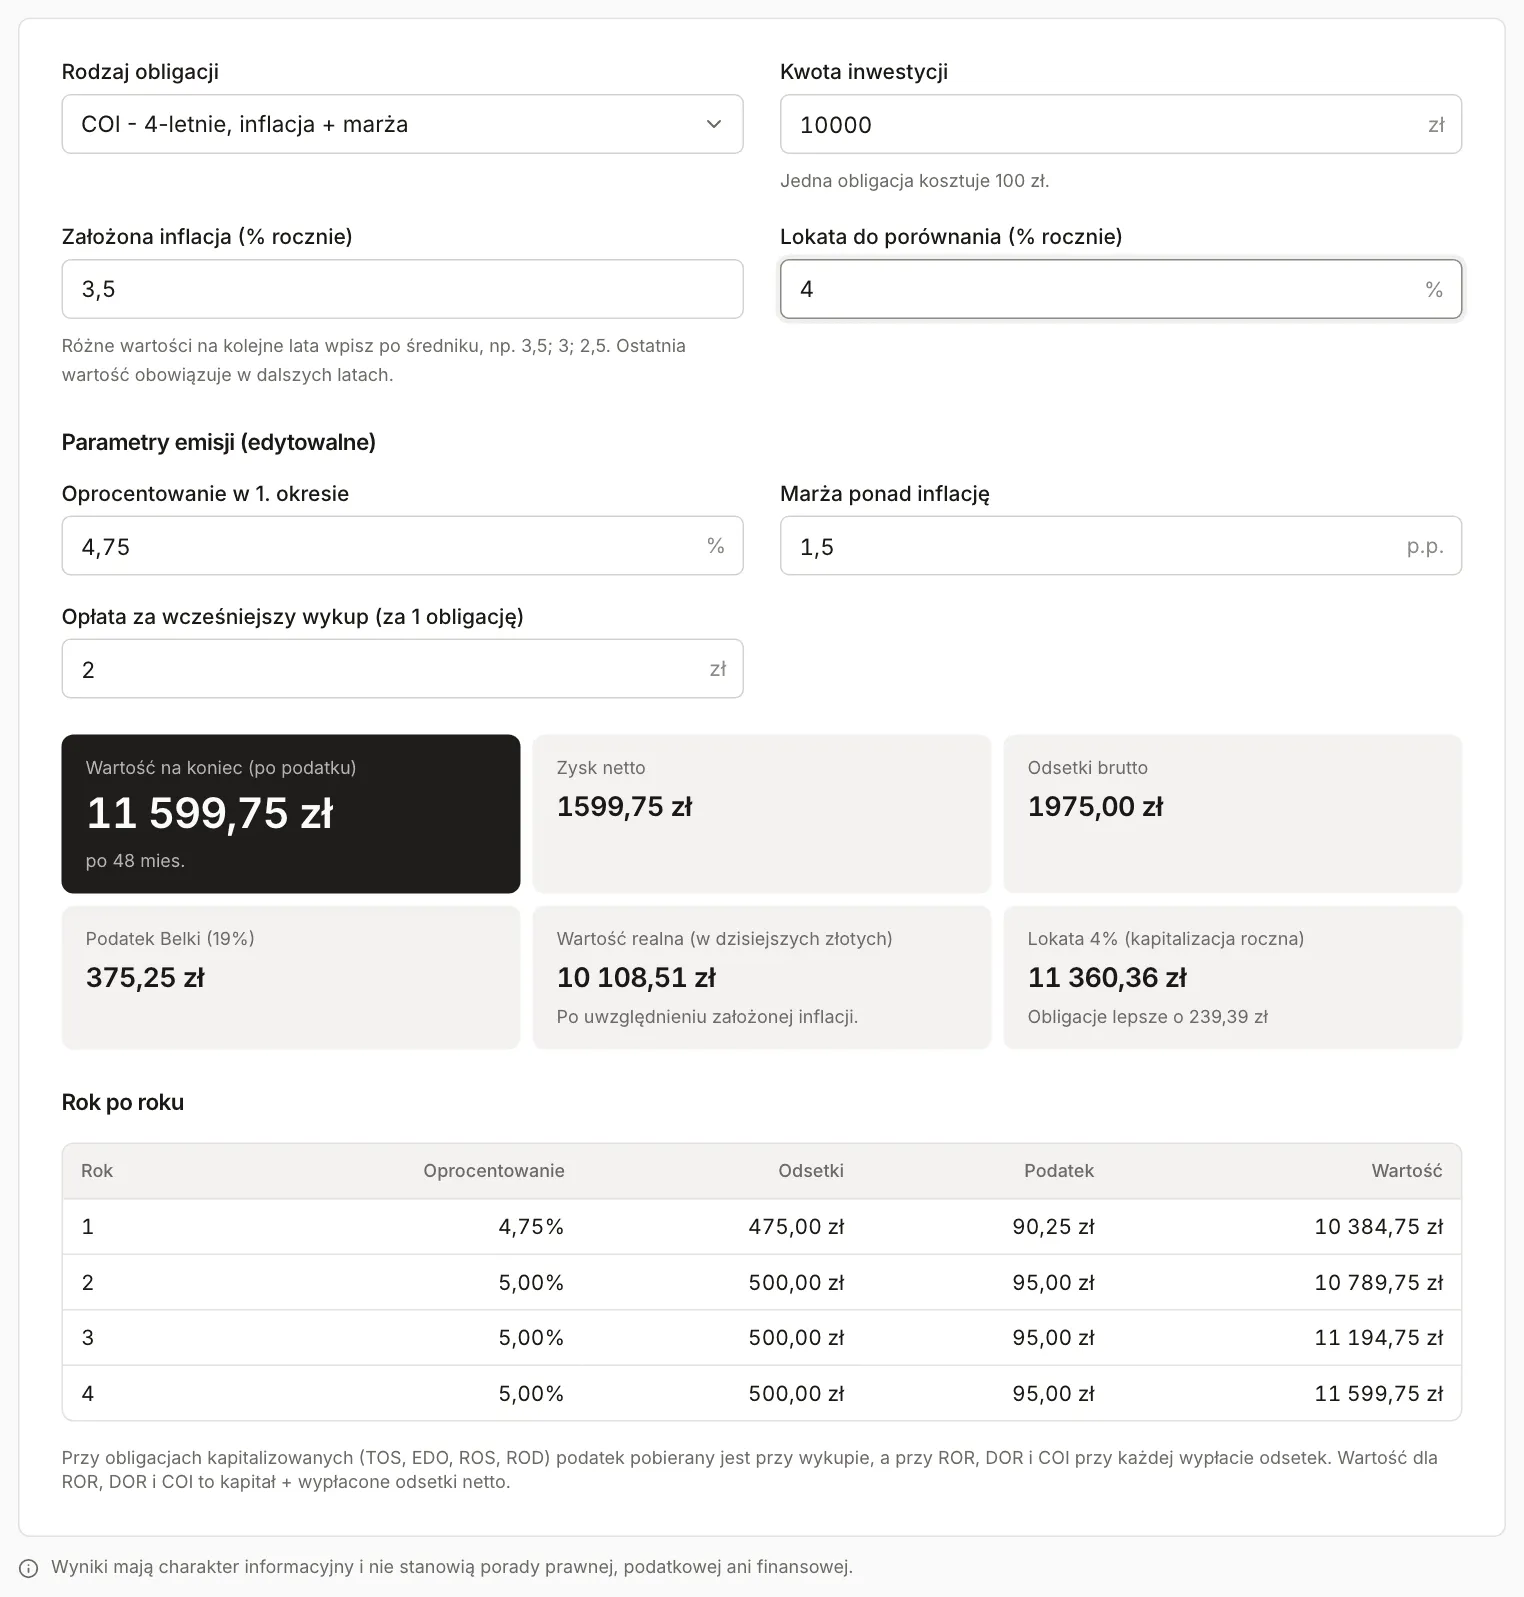
W kalkulatorach wyszło:
| Odsetki brutto | Podatek Belki | Kwota po 4 latach | Wartość realna przy inflacji 3,5% | |
|---|---|---|---|---|
| COI, wykup w terminie | 1 975,00 zł | 375,25 zł | 11 599,75 zł | 10 108,51 zł |
| Lokata 4%, kapitalizacja co rok | 1 679,45 zł | 319,09 zł | 11 360,36 zł | 9 899,89 zł |
W tym scenariuszu COI daje o 239,39 zł więcej niż lokata, a po uwzględnieniu inflacji kapitał jest o 1,1% wyższy niż na starcie. Lokata realnie traci około 1%. Wynik zależy od założeń, więc w kolejnych sekcjach zmieniamy je po kolei.
Dwie uwagi do tabeli. Odsetki COI przychodzą co roku (po 475 zł w pierwszym roku, potem po 500 zł, wszystkie przed podatkiem), a kalkulator nie dolicza ich do kolejnych wpłat, tylko zlicza razem z kapitałem na koniec. Jeśli je wydasz albo zainwestujesz inaczej, wynik się zmieni. Druga uwaga: w kalkulatorze obligacji stawka drugiego roku to założona inflacja plus marża, czyli 3,5% + 1,5% = 5,00%. W rzeczywistości zależy od odczytu GUS sprzed startu roku.
Kapitalizacja i sposób naliczania odsetek na lokacie
„4% w skali roku” może znaczyć trzy różne rzeczy. Na 4-letniej lokacie 10 000 zł przy 4% kalkulator lokaty pokazuje:
| Kapitalizacja | Odsetki brutto | Podatek | Kwota po 4 latach | Zysk netto w skali roku |
|---|---|---|---|---|
| Na koniec okresu | 1 600,00 zł | 304,00 zł | 11 296,00 zł | 3,24% |
| Co rok | 1 679,45 zł | 319,09 zł | 11 360,36 zł | 3,40% |
| Co miesiąc | 1 705,85 zł | 324,10 zł | 11 381,75 zł | 3,45% |
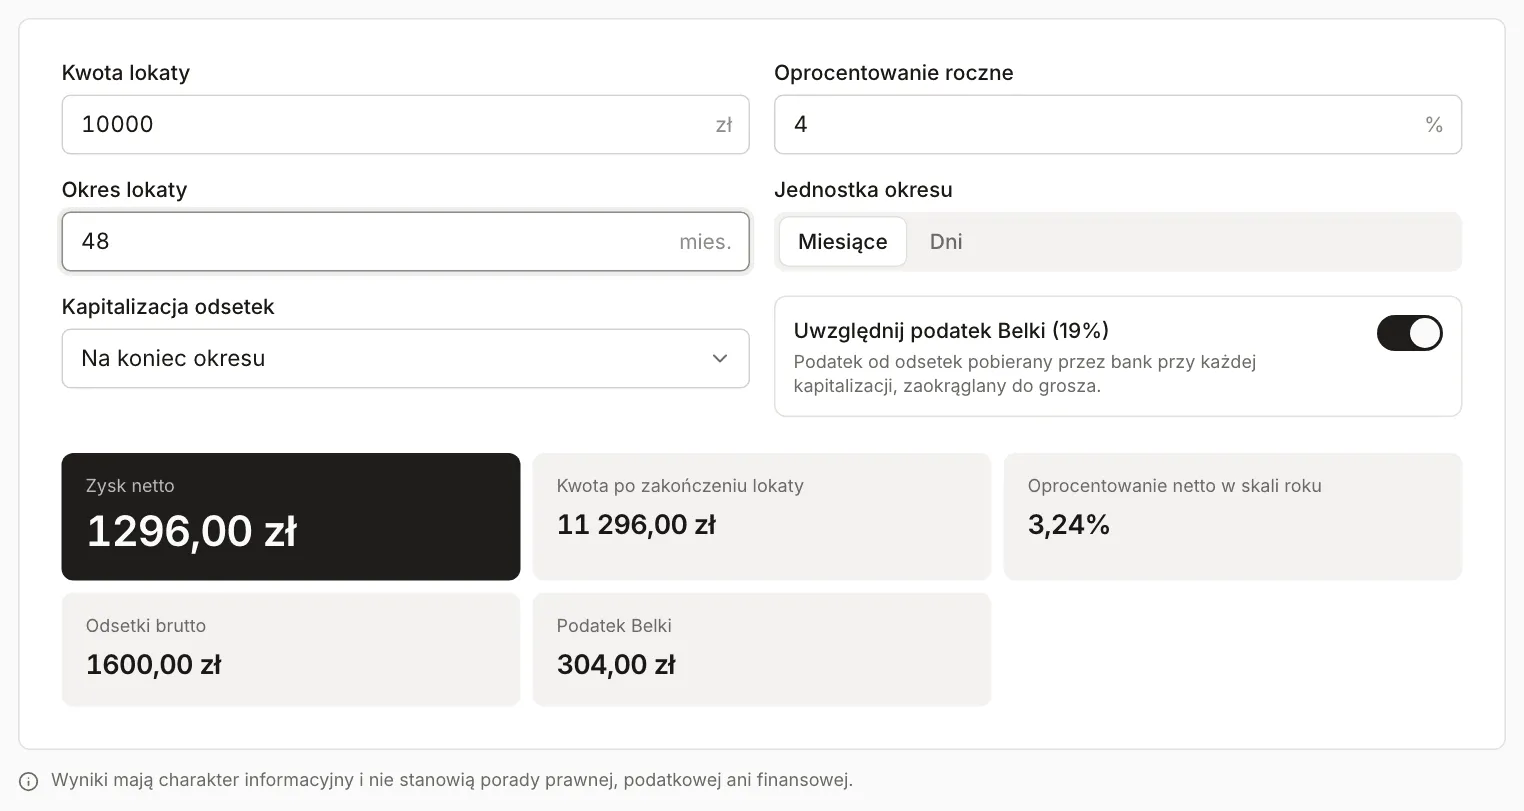
Różnica między skrajnymi wariantami to 85,75 zł przy tej samej stawce. Zapytaj bank, czy odsetki trafiają na konto i procentują, czy są wypłacane na koniec, i czy lokatę odnawia się po roku na nowych warunkach. Kalkulator lokaty zakłada, że podatek jest naliczany przy każdej kapitalizacji i zaokrąglany do grosza. Kalkulator procentu składanego pozwala też wpisać średnią inflację i od razu zobaczyć wartość realną.
Jak inflacja zmienia wynik
Stawka lokaty jest znana z góry, a stawka obligacji indeksowanych rośnie razem z inflacją. Dlatego zestawienie zmienia się wraz z założeniem. Ta sama oferta COI i ta sama lokata 4% (kapitalizacja co rok), 10 000 zł na 4 lata:
| Inflacja co roku | COI po 4 latach | COI realnie | Lokata po 4 latach | Lokata realnie |
|---|---|---|---|---|
| 2,0% | 11 235,25 zł | 10 379,63 zł | 11 360,36 zł | 10 495,21 zł |
| 3,5% | 11 599,75 zł | 10 108,51 zł | 11 360,36 zł | 9 899,89 zł |
| 5,0% | 11 964,25 zł | 9 843,02 zł | 11 360,36 zł | 9 346,19 zł |
Przy 2% inflacji lokata 4% wygrywa i nominalnie, i realnie. Punkt wyrównania dla tej pary leży około 2,5% (przy 2,5% COI daje 11 356,75 zł, przy 2,6% już 11 381,05 zł). Przy 5% COI daje o ponad 600 zł więcej, ale i tak realnie kończysz poniżej wpłaconych 10 000 zł, bo podatek Belki liczy się od nominalnych odsetek, także tej części, którą zjadła inflacja.
Nie wiadomo, jaka będzie inflacja za dwa lata, więc w kalkulatorze obligacji wpisuj kilka wartości. Różne wartości na kolejne lata podajesz po średniku, np. 3,5; 3; 2,5. Jeśli chcesz sprawdzić, jak szybko tracą na wartości pieniądze, użyj kalkulatora inflacji, który liczy według rocznych wskaźników GUS: 10 000 zł z 2021 r. to tyle samo co 13 678,26 zł w cenach 2025 r., czyli ceny wzrosły w tym czasie o 36,78%.
GUS podaje inflację średnioroczną i miesięczną w stosunku do tego samego miesiąca roku poprzedniego, a te dwie liczby potrafią się mocno różnić: średnia za 2025 r. wyniosła 3,6%, a w grudniu 2025 r. inflacja rok do roku było 2,4%. Wartość realną liczysz, dzieląc kwotę po podatku przez (1 + inflacja) podniesione do liczby lat, i tak samo sprawdzisz inne założenia.
Obligacje stałoprocentowe: pewna kwota, niepewna wartość realna
TOS ma stałe 4,40% przez 3 lata, a odsetki trafiają do kapitału co rok. Dla 10 000 zł kalkulator daje po 3 latach 11 116,99 zł po podatku (odsetki brutto 1 379,00 zł, podatek 262,01 zł). Lokata 4% z roczną kapitalizacją daje w tym samym czasie 11 003,84 zł. TOS wygrywa o 113,15 zł. Kwota nie zależy od inflacji, ale wartość realna tak (kwota podzielona przez (1 + inflacja) do potęgi 3):
| Inflacja co roku | TOS po 3 latach | TOS realnie |
|---|---|---|
| 2,0% | 11 116,99 zł | 10 475,79 zł |
| 3,5% | 11 116,99 zł | 10 026,89 zł |
| 5,0% | 11 116,99 zł | 9 603,27 zł |
Przy stałej stawce inflacja działa tylko na wartość realną. Przy indeksowanej stawka podąża za inflacją z opóźnieniem roku, a marża jest znana z góry. Pole inflacji w kalkulatorze obligacji jest dostępne dla każdej obligacji, więc te wartości sprawdzisz też dla TOS.
Wcześniejszy wykup obligacji
Obligacje można wykupić po 7 dniach od zakupu, najpóźniej na 20 dni przed terminem. Wypłata następuje po 5 dniach roboczych. Wypłata jest pomniejszona o opłatę za każdą obligację (100 zł): przy kupnie od 1 września 2024 r. wynosi 1,00 zł dla TOS, 2,00 zł dla COI i 3,00 zł dla EDO (strony ofertowe serii). Szczegóły zależą od rodzaju. W TOS i EDO opłata nie przekracza narosłych odsetek, więc kapitał jest bezpieczny. W COI w pierwszym roku opłata też jest ograniczona do odsetek, ale od drugiego okresu odsetkowego pobiera się ją w pełnej wysokości z kwoty wykupu (list emisyjny COI1030, ust. 26).
Kilka zmian w kalkulatorze obligacji pokazuje, ile to kosztuje (10 000 zł, inflacja 3,5%):
| Scenariusz | Opłata | Kwota po podatku |
|---|---|---|
| EDO po 48 miesiącach | 300,00 zł | 11 676,70 zł |
| COI po 18 miesiącach | 200,00 zł | 10 387,25 zł |
| EDO po 12 miesiącach | 300,00 zł | 10 190,35 zł |
EDO wykupione po 4 latach nadal daje 11 676,70 zł, czyli więcej niż COI w terminie, choć opłata wynosi 300 zł. Wynika to z wyższej marży i z tego, że odsetki EDO procentują. Po roku zysk po opłacie i podatku to jednak tylko 190,35 zł, o ponad 130 zł mniej niż na lokacie 4% (10 324,00 zł). Jeśli możesz potrzebować pieniędzy przed terminem, wpisz ten wykup do rachunku. Zasady zerwania lokaty określa umowa z bankiem. Kalkulator lokaty nie liczy kar, więc zapytaj o nie w banku. Opłaty nie ma przy wypłacie z IKE i IKZE, o czym niżej.
IKE i IKZE: limity i podatek
IKE i IKZE to konta, na których podatek od zysków jest niższy albo zero. Dla obligacji kupowanych za pośrednictwem PKO BP w liście emisyjnej wskazano możliwość trzymania ich w IKE i IKZE.
| IKE | IKZE | IKZE, działalność gospodarcza | |
|---|---|---|---|
| Limit wpłat w 2026 r. | 28 260 zł | 11 304 zł | 16 956 zł |
| Podstawa | 3-krotność prognozowanego przeciętnego wynagrodzenia | 1,2-krotność | 1,8-krotność |
| Podatek od zysku | zwolnione, jeśli spełnisz warunki wypłaty | wpłaty odliczasz od dochodu, a od wypłaty płacisz 10% | jak IKZE |
| Wypłata | od 60. roku życia (albo od 55., gdy masz uprawnienia emerytalne), pod warunkiem wpłat w co najmniej 5 latach kalendarzowych albo ponad połowy wpłat sprzed co najmniej 5 lat | od 65. roku życia, pod warunkiem wpłat w co najmniej 5 latach kalendarzowych | jak IKZE |
Limity wynikają z obwieszczeń Ministra Rodziny, Pracy i Polityki Społecznej: IKE 28 260 zł (M.P. 2025 poz. 1202), IKZE 11 304 zł i 16 956 zł (M.P. 2025 poz. 1156). To odpowiednio 3-krotność, 1,2-krotność i 1,8-krotność kwoty 9 420 zł, czyli prognozowanego przeciętnego wynagrodzenia na 2026 r. Kalkulator IKE i IKZE pokazuje te same kwoty.
Ulga IKZE to wpłata pomnożona przez twoją stawkę podatku, bo wpłaty odliczasz od dochodu (art. 26 ust. 1 pkt 2b ustawy o PIT). Przy wpłacie 11 304 zł wychodzi 1 356,48 zł przy stawce 12% i 3 617,28 zł przy stawce 32%. Od wypłaty z IKZE płacisz zryczałtowane 10% (art. 30 ust. 1 pkt 14 ustawy o PIT).
Przykład z kalkulatora IKE i IKZE: wpłata 10 000 zł rocznie przez 10 lat, stopa zwrotu 4,5% i stawka 12%. Na IKE po 10 latach jest 128 411,79 zł. Na zwykłym koncie z podatkiem Belki pobieranym przy sprzedaży zostaje 123 013,55 zł, bo 5 398,24 zł trafia do fiskusa. IKZE daje 127 570,61 zł po 10% podatku, wraz ze zwrotami z PIT (12 000 zł, bez ich inwestowania). To model z założeniem stałej stopy zwrotu i bez opłat za konto.
Ceną jest dostęp do pieniędzy. Środki z IKE zwrócone przed spełnieniem warunków wypłaty podlegają 19% podatku od dochodu (art. 30a ust. 1 pkt 10 ustawy o PIT), a zasady zwrotu z IKZE sprawdź w ustawie o IKE i IKZE. Oba konta pasują więc do celu emerytalnego, a nie do 4-letniego.
Przy wypłacie lub wypłacie transferowej z IKE albo IKZE nie pobiera się opłaty za wcześniejszy wykup obligacji (COI1030, ust. 26 pkt 5 i 6). Przełącznik „IKE lub IKZE” w kalkulatorze obligacji uwzględnia to zwolnienie i zdejmuje podatek Belki, ale nie dolicza 10% od wypłaty z IKZE. Dla COI w IKE wychodzi 11 975,00 zł, bo wszystkie odsetki (1 975,00 zł) zostają w całości. EDO za 10 000 zł wykupione w IKE po 12 miesiącach daje 10 535,00 zł, a poza IKE 10 190,35 zł, bo tam odpada 300 zł opłaty i 44,65 zł podatku. Lista emisyjna wymienia tylko wypłatę i wypłatę transferową, więc przy zwrocie środków z IKE przed spełnieniem warunków sprawdź w biurze maklerskim, czy opłata obowiązuje.
Jak porównać dwie oferty krok po kroku
- Ustal horyzont. Obligacje mają stały termin (TOS 3 lata, COI 4, EDO 10), lokata może mieć dowolny. Porównuj oferty na ten sam okres albo policz wcześniejszy wykup.
- Zapisz założenia: stawkę lokaty, kapitalizację i inflację. Dla inflacji weź co najmniej trzy wartości, np. 2%, 3,5% i 5%.
- Policz kwotę po podatku Belki dla każdej opcji. Włącz IKE tylko wtedy, gdy możesz zostawić pieniądze do wieku wypłaty.
- Przelicz na wartość realną i sprawdź, przy jakiej inflacji kolejność się odwraca.
- Sprawdź koszty wyjścia: opłatę za przedterminowy wykup obligacji i zasady zerwania lokaty.
Najmocniej wynik zmieniają trzy rzeczy: inflacja (przy COI i EDO), stawka lokaty po odnowieniu i moment wyjścia. Poradnik nie wskazuje, co wybrać. Dla ciebie ważne mogą być też płynność, ryzyko instytucji i sposób zakupu.
Czego nie pokazują kalkulatory
- Stawka drugiego roku obligacji indeksowanych to założona inflacja plus marża. W rzeczywistości zależy od odczytu GUS ogłoszonego tuż przed startem okresu.
- Odsetki COI wypłacane co roku nie są reinwestowane.
- Oferty zmieniają się co miesiąc. Oprocentowanie pierwszego okresu, marże i opłaty w kalkulatorze obligacji pochodzą z listów emisyjnych na październik 2026 r., a przed zakupem sprawdź bieżące na obligacjeskarbowe.pl.
- Oprocentowanie lokaty jest założone, a nie z konkretnego banku.
- Wynik jest poglądowy i nie stanowi porady finansowej ani podatkowej.
Źródła (stan na październik 2026 r.)
- Oferta obligacji skarbowych: strony serii COI1030, EDO1036 i TOS1029; list emisyjny nr 98/2026 Ministra Finansów i Gospodarki z 21 września 2026 r. (COI1030).
- GUS, wskaźniki cen towarów i usług konsumpcyjnych (dane miesięczne i roczne) oraz szybki szacunek za wrzesień 2026 r., opublikowany 30 września 2026 r.
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz. U. 2026 poz. 592: art. 26 ust. 1 pkt 2b, art. 30 ust. 1 pkt 14, art. 30a ust. 1 pkt 2, 2a i 3.
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, tekst jednolity Dz. U. 2026 poz. 91: art. 13, 13a, 34 i 34a.
- Obwieszczenia Ministra Rodziny, Pracy i Polityki Społecznej: limit IKE na 2026 r., M.P. 2025 poz. 1202 i limity IKZE na 2026 r., M.P. 2025 poz. 1156.