Finanse i podatki
Rata stała czy malejąca w kredycie hipotecznym: różnica w kosztach, nadpłata i zdolność
Przy kredycie 500 000 zł na 25 lat i oprocentowaniu 6% rata równa wynosi 3221,51 zł przez cały okres, a malejąca zaczyna od 4166,67 zł i kończy na 1674,00 zł. Różnica w odsetkach to 90 201,65 zł. Poradnik pokazuje, skąd się bierze, co daje nadpłata w każdym z wariantów i jak bank ocenia, ile możesz pożyczyć.
- Redakcja HNarzędzi
- Publikacja:
W kredycie hipotecznym wybierasz zwykle między ratami równymi (annuitetowymi, potocznie „stałymi”) a malejącymi. Przy ratach równych płacisz co miesiąc tyle samo, więc na początku większość raty to odsetki. Przy malejących część kapitałowa jest co miesiąc taka sama, a odsetki liczone od coraz mniejszego salda spadają, więc rata maleje. Oba warianty policzymy w kalkulatorze kredytu hipotecznego, nadpłatę w kalkulatorze nadpłaty kredytu, a granicę kwoty kredytu w kalkulatorze zdolności kredytowej.
Założenia przykładu
Kredyt 500 000 zł na 25 lat (300 rat), oprocentowanie 6% w skali roku, bez prowizji i dodatkowych opłat. To założenie do przykładu, nie oferta banku. Przy stopie zmiennej wpisujesz do kalkulatora sumę wskaźnika referencyjnego i marży z umowy lub oferty. Kalkulator przyjmuje, że oprocentowanie nie zmienia się do końca spłaty. Co to oznacza przy stopie zmiennej, opisuje sekcja o WIBOR i WIRON poniżej.
Raty równe i malejące: liczby
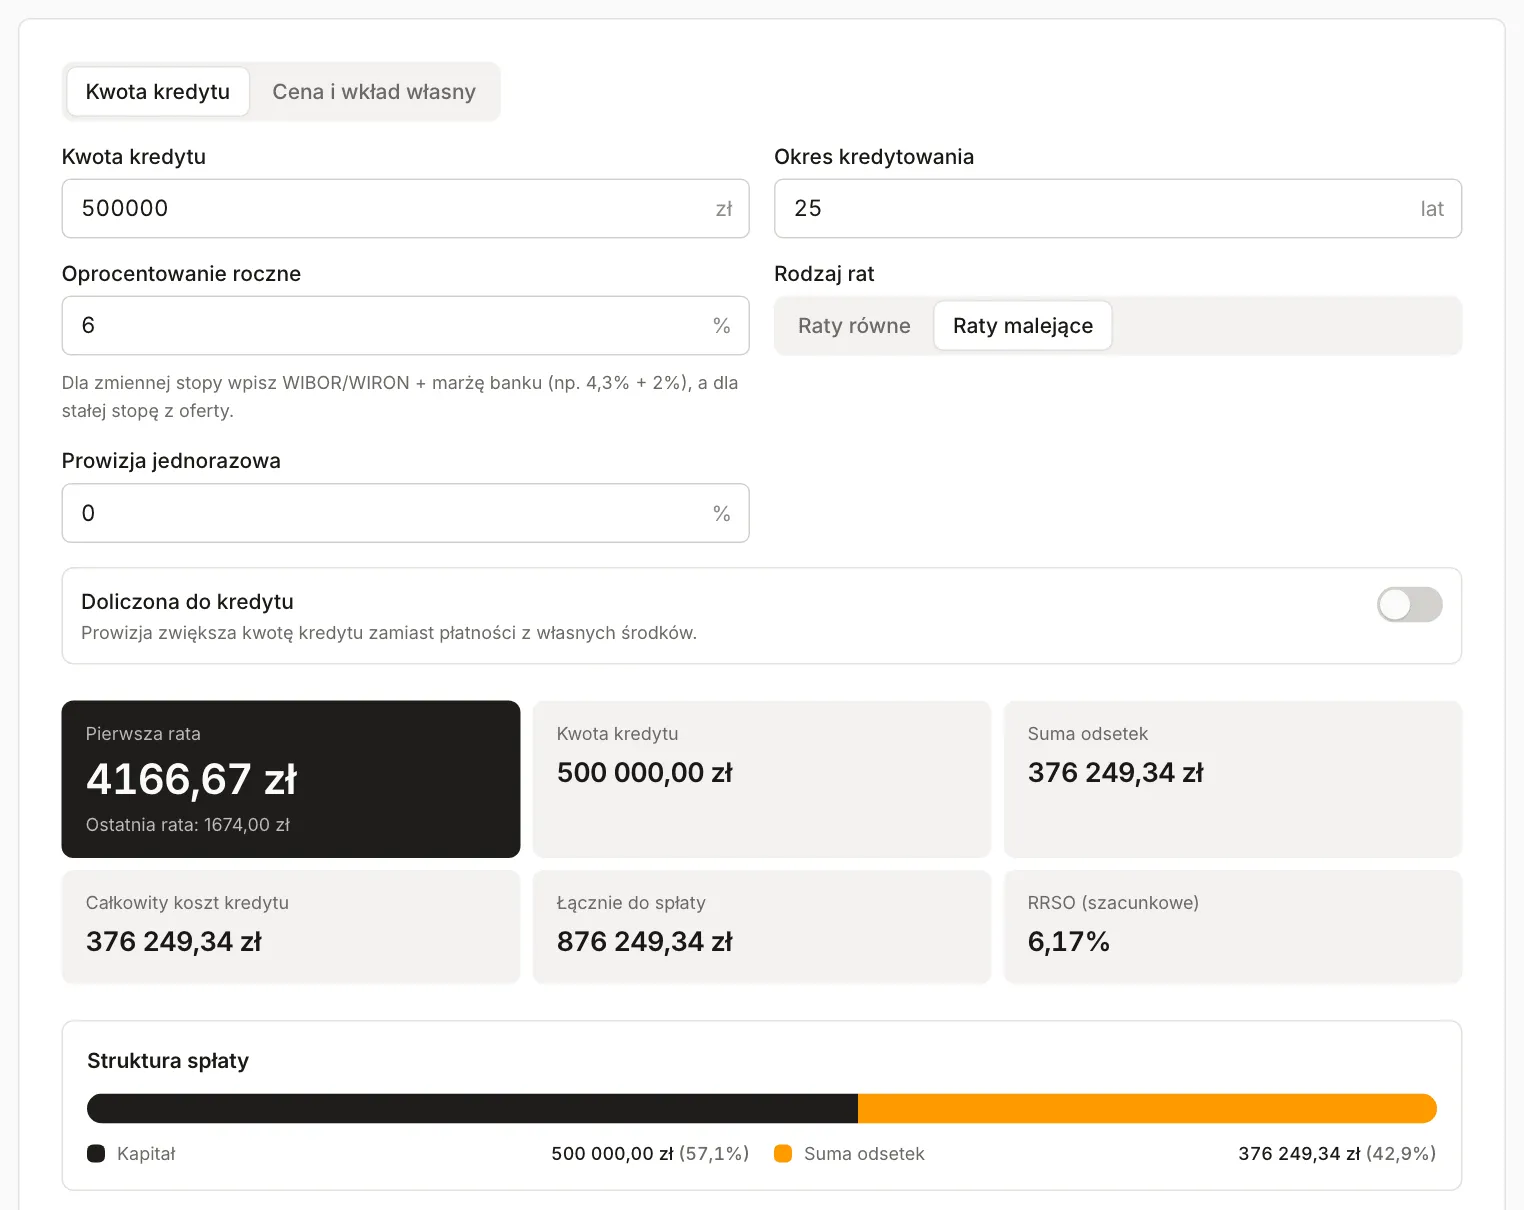
| Raty równe | Raty malejące | |
|---|---|---|
| Pierwsza rata | 3221,51 zł | 4166,67 zł |
| Ostatnia rata | 3219,50 zł | 1674,00 zł |
| Suma odsetek | 466 450,99 zł | 376 249,34 zł |
| Łącznie do spłaty | 966 450,99 zł | 876 249,34 zł |
| Saldo po 3 latach (36 ratach) | 471 618,62 zł | 439 999,88 zł |
| Wpłaty w pierwszych 3 latach | 115 974,36 zł | 144 750,12 zł |
Raty malejące kosztują o 90 201,65 zł mniej odsetek, ale początkowa rata jest wyższa o 945,16 zł. Przez pierwsze trzy lata wpłacasz łącznie o około 28 800 zł więcej, a po trzech latach zostaje Ci do spłaty o około 31 600 zł mniej. Rata malejąca spada poniżej raty równej (3221,51 zł) od 115. raty, czyli w dziesiątym roku kredytu. Rata nr 120 wynosi 3175,00 zł, a rata nr 150 2925,00 zł. Niższe odsetki biorą się stąd, że szybciej oddajesz kapitał i odsetki naliczają się od mniejszej kwoty.
Przy tej samej kwocie i okresie zmienia się wynik, gdy zmienia się oprocentowanie:
| Oprocentowanie | Rata równa | Pierwsza rata malejąca | Odsetki: równe | Odsetki: malejące | Różnica |
|---|---|---|---|---|---|
| 5% | 2922,95 zł | 3750,00 zł | 376 884,89 zł | 313 541,05 zł | 63 343,84 zł |
| 6% | 3221,51 zł | 4166,67 zł | 466 450,99 zł | 376 249,34 zł | 90 201,65 zł |
| 7% | 3533,90 zł | 4583,34 zł | 560 166,67 zł | 438 957,47 zł | 121 209,20 zł |
Rata malejąca zawsze zaczyna od wyższej kwoty. Porównanie sum odsetek nie uwzględnia, co robisz z pieniędzmi, które przy ratach równych zostają Ci w budżecie w pierwszych latach. Dlatego warto zacząć od pytania, czy zmieścisz najwyższą ratę w miesięcznych wydatkach, i dopiero potem patrzeć na sumę odsetek.
Kto dostanie jaką ratę: zdolność kredytowa
Bank sprawdza, czy rata zmieści się w Twoim budżecie. Kalkulator zdolności liczy kredyt dla rat równych i malejących. Przy malejących zdolność wyznacza pierwsza, najwyższa rata, więc ten sam dochód mieści mniejszy kredyt. W przykładzie poniżej to 432 000,00 zł zamiast 558 848,56 zł.
Co liczy kalkulator zdolności
Narzędzie szacuje maksymalną kwotę kredytu w trzech krokach:
- Maksymalna rata to mniejsza z dwóch wartości: dochód netto razy próg DSTI minus obciążenia albo dochód minus koszty utrzymania minus obciążenia. DSTI to stosunek wszystkich miesięcznych rat do dochodu netto. Przy ratach malejących jest to pierwsza, najwyższa rata.
- Stopa testowa to oprocentowanie powiększone o bufor stopy procentowej, czyli rezerwę na wzrost stóp. Wysokość bufora zależy od rodzaju oprocentowania (zmienne, okresowo stałe albo stałe do końca kredytu), co opisuje następna część.
- Kwota kredytu to taka suma, przy której rata (równa albo pierwsza malejąca) nie przekracza maksymalnej raty przy stopie testowej i wybranym okresie.
Domyślne założenia kalkulatora: DSTI 40% dla dochodu do 6750 zł netto na kredytobiorcę i 50% powyżej tej kwoty (kwotę możesz zmienić, bo to założenie kalkulatora), koszty utrzymania 2000 zł dla pierwszej osoby i 1200 zł dla każdej kolejnej, obciążenie z limitu karty kredytowej 3% miesięcznie, dochód z umowy o pracę liczony w całości, z B2B w 85%, a ze zlecenia w 80%. Kredyt hipoteczny może trwać najwyżej 35 lat. Dochód netto z umowy o pracę wyliczysz w poradniku o przejściu z brutto na netto.
Przykład: singiel na umowie o pracę
Dane: 9000 zł netto, umowa o pracę, brak innych rat i kart, kredyt na 25 lat, oprocentowanie 6% (stopa referencyjna 4% plus marża 2%), stopa zmienna, stopa referencyjna NBP 3,75%. W wierszach ze stopą stałą oprocentowanie wynosi również 6%.
| Wariant | Maksymalna rata | Maksymalny kredyt |
|---|---|---|
| Punkt wyjścia: raty równe, stopa zmienna (bufor 2,5 p.p.) | 4500,00 zł | 558 848,56 zł |
| Raty malejące (pierwsza rata) | 4500,00 zł | 432 000,00 zł |
| Raty równe, stopa stała na 10 lat (bufor 1,875 p.p.) | 4500,00 zł | 589 349,30 zł |
| Raty równe, stopa stała do końca kredytu (bez bufora) | 4500,00 zł | 698 430,89 zł |
| Raty równe, karta kredytowa z limitem 10 000 zł | 4200,00 zł | 521 591,99 zł |
| Raty równe, inna rata do spłaty: 600 zł miesięcznie | 3900,00 zł | 484 335,42 zł |
| Raty równe, 9000 zł netto z działalności (B2B) | 3825,00 zł | 475 021,28 zł |
Przy 558 848,56 zł rata równa wynosi 3600,67 zł, czyli 40% dochodu. Przy ratach malejących ten sam dochód daje 432 000,00 zł: pierwsza rata wynosi wtedy 3600,00 zł, a ostatnia 1447,20 zł. Do 500 000 zł potrzeba przy ratach równych około 8052 zł netto, a przy malejących około 10 417 zł (kalkulator pokazuje wtedy 500 016,00 zł). Jak zdolność dla rat malejących liczy Twój bank, sprawdzisz w jego ofercie.
Co mówi Rekomendacja S KNF
Rekomendacja S Komisji Nadzoru Finansowego dotyczy kredytów zabezpieczonych hipotecznie. Według tekstu ujednoliconego po uchwale nr 242/2023 z 19 czerwca 2023 r. bank bada zdolność przy oprocentowaniu zwiększonym o bufor stopy procentowej. Bufor wynosi co najmniej:
- przy stopie zmiennej: większa z wartości 5 p.p. minus stopa referencyjna NBP i 2,5 p.p., plus dodatek σ równy 0 albo 1,5 p.p. Dodatek 1,5 p.p. obowiązuje, gdy odchylenie standardowe stopy NBP z ostatnich 100 dni roboczych wynosi co najmniej 0,5 p.p., a ostatnia stopa jest wyższa od średniej z tego okresu. Przy stopie NBP 2,5% i wyższej bufor to 2,5 p.p.,
- przy stopie okresowo stałej (okres stałej stopy co najmniej 5 lat): 2,5 p.p. razy (T - x) / (T - 60), gdzie T to okres kredytu, a x okres stałej stopy, oba w miesiącach. Dla kredytu 25-letniego bufor wynosi 2,5 p.p. przy stałej stopie na 5 lat i 1,875 p.p. na 10 lat,
- przy stopie stałej do końca kredytu bufora nie ma.
Wskaźnik DSTI jest w rekomendacji progiem ostrożności: bank ma zwracać szczególną uwagę, gdy przekracza 40% (dochód nie wyższy niż przeciętne wynagrodzenie w regionie zamieszkania) lub 50% (pozostali klienci). Może te wartości przekroczyć, jeśli świadomie akceptuje podwyższone ryzyko. Rekomendacja przewiduje też, że bank nie powinien udzielić kredytu na okres dłuższy niż 35 lat, a przy okresie powyżej 25 lat powinien przyjmować do oceny zdolności 25 lat.
Kalkulator stosuje te wzory na bufor, a progi DSTI traktuje jako górną granicę raty, żeby wynik był ostrożny. Kwota 6750 zł netto jako przeciętne wynagrodzenie to jego założenie: rekomendacja nie podaje kwoty i odnosi próg do regionu zamieszkania. Okres kredytu kalkulator liczy dla wpisanej liczby lat. Banki stosują też własne zasady: koszty utrzymania, stabilność dochodu, historię w BIK, wiek i wkład własny.
Nadpłata: skrócenie okresu czy niższa rata
Po nadpłacie bank zwykle pyta, czy skrócić kredyt, czy obniżyć ratę. Przykład: po 3 latach (36 ratach) wpłacasz jednorazowo 20 000 zł. Do spłaty zostaje 264 raty, oprocentowanie nadal 6%, bez opłaty za wcześniejszą spłatę.
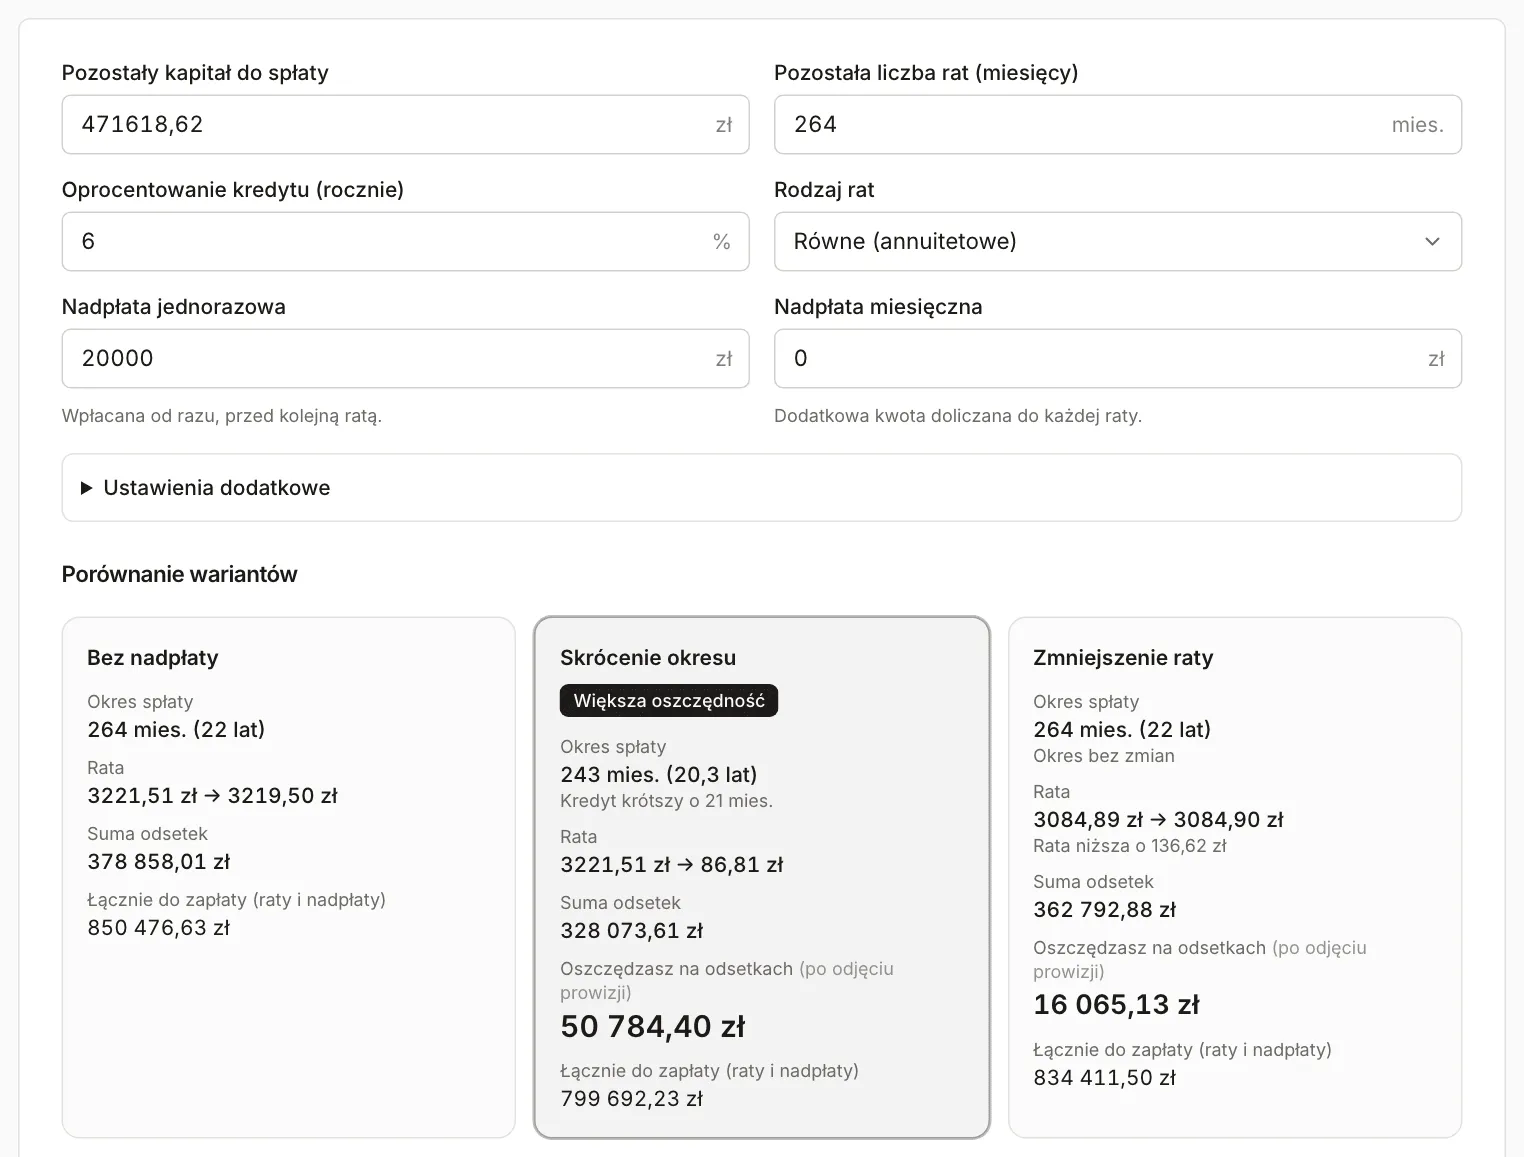
| Raty równe (saldo 471 618,62 zł) | Raty malejące (saldo 439 999,88 zł) | |
|---|---|---|
| Odsetki do końca bez nadpłaty | 378 858,01 zł | 291 499,34 zł |
| Skrócenie okresu: liczba rat | 243 (o 21 mniej) | 252 (o 12 mniej) |
| Skrócenie okresu: rata | 3221,51 zł, ostatnia 86,81 zł | 3766,67 zł (pierwsza), 1674,04 zł (ostatnia) |
| Skrócenie okresu: oszczędność na odsetkach | 50 784,40 zł | 25 849,96 zł |
| Niższa rata: nowa rata | 3084,89 zł (o 136,62 zł mniej) | 3690,91 zł (pierwsza), o 175,76 zł mniej |
| Niższa rata: oszczędność na odsetkach | 16 065,13 zł | 13 249,58 zł |
W obu rodzajach rat skrócenie okresu oszczędza więcej: przy ratach równych 50 784,40 zł wobec 16 065,13 zł, przy malejących 25 849,96 zł wobec 13 249,58 zł. Za 20 000 zł dostajesz wtedy kredyt krótszy o 21 miesięcy (raty równe) albo o 12 (malejące). Przy niższej racie okres się nie zmienia, a miesięczne obciążenie spada o 136,62 zł albo 175,76 zł. Z takiej nadpłaty oszczędzasz mniej, ale zyskujesz zapas w budżecie, jeśli dochody spadną lub rata wzrośnie przy zmiennej stopie.
Kolumn nie porównuj ze sobą, bo salda są różne: przy ratach malejących po trzech latach zostaje do spłaty mniej. Wnioski wyciągaj w obrębie jednej kolumny.
Zanim nadpłacisz, sprawdź w umowie, czy bank pobiera opłatę za wcześniejszą spłatę i od jakiej kwoty zalicza nadpłatę na kapitał. W kalkulatorze w ustawieniach dodatkowych wpiszesz tę opłatę jako procent nadpłaconej kwoty, a wynik pokaże oszczędność po jej odjęciu. Zestaw oszczędność z nadpłaty z innymi możliwościami, na przykład z lokatą, i pamiętaj o rezerwie na nieprzewidziane wydatki.
Stopa zmienna: WIBOR i WIRON
Oprocentowanie kredytu ze zmienną stopą to wskaźnik referencyjny plus marża banku. Wskaźnik (WIBOR albo WIRON, zależnie od umowy) zmienia się, a razem z nim rata. 9 października 2026 r. fixing WIBOR wynosił według GPW Benchmark 3,88% dla 3 miesięcy i 3,94% dla 6 miesięcy, a WIRON z 8 października 2026 r. 3,290%. Który wskaźnik i jaki okres ma Twoja umowa, wynika z jej treści. Marżę ustala bank, więc poradnik jej nie zakłada.
Żeby zobaczyć wrażliwość raty na stopę, wpisz do kalkulatora kilka wartości. W naszym przykładzie rata równa przy 5% wynosi 2922,95 zł, przy 6% 3221,51 zł, a przy 7% 3533,90 zł. Wzrost o 1 punkt procentowy podnosi więc ratę o 312,39 zł, a spadek o 1 punkt obniża ją o 298,56 zł. Kalkulator zakłada stałe oprocentowanie, więc przy stopie zmiennej wynik odpowiada tylko wybranej wartości.
Od czego zacząć
- Policz zdolność dla swojego rodzaju oprocentowania i ustal, czy zmieszczą się raty równe, a potem malejące.
- W kalkulatorze kredytu hipotecznego porównaj oba rodzaje rat dla swojej kwoty, okresu i oprocentowania. Sprawdź pierwszą i ostatnią ratę, sumę odsetek i RRSO.
- Przy nadpłacie wpisz saldo i liczbę pozostałych rat z harmonogramu banku, nie kwotę początkową kredytu.
Czego kalkulatory nie liczą
- Ubezpieczeń, kosztów wyceny, innych opłat bankowych i kosztów notarialnych. Kalkulator hipoteczny uwzględnia odsetki i jednorazową prowizję.
- Zmian oprocentowania w czasie spłaty.
- Oceny banku: historii w BIK, stażu pracy, wieku, wkładu własnego i własnych tabel kosztów utrzymania. Wynik kalkulatora zdolności to szacunek, a rzeczywista kwota może być niższa lub wyższa.
Wyniki kalkulatorów mają charakter informacyjny i nie stanowią porady finansowej ani prawnej. Decyzję o rodzaju rat, nadpłacie i kwocie kredytu podejmujesz z bankiem, najlepiej na podstawie harmonogramu z jego oferty.
Źródła
- Rekomendacja S Komisji Nadzoru Finansowego, tekst ujednolicony po uchwale nr 242/2023 z 19 czerwca 2023 r.: bufor stopy procentowej, wskaźnik DSTI, okres kredytowania. Sprawdzone w październiku 2026.
- Narodowy Bank Polski: podstawowe stopy procentowe: stopa referencyjna 3,75% obowiązuje od 5 marca 2026 r. Sprawdzone 11 października 2026.
- GPW Benchmark: stawki WIBOR (9 października 2026) i WIRON (8 października 2026), sprawdzone 11 października 2026.