Finanse i podatki
Marża a narzut: jak ustalić cenę sprzedaży netto i brutto z VAT
Towar kupiony za 80 zł netto kosztuje przy 30% marży 114,29 zł netto, a przy 30% narzutu 104 zł. Różnica bierze się z podstawy: marżę liczy się od ceny sprzedaży, narzut od kosztu zakupu. Poniżej wzory, VAT, liczenie od ceny brutto, rabaty i zaokrąglenia.
- Redakcja HNarzędzi
- Publikacja:
Chcesz 30% marży, więc doliczasz 30% do ceny zakupu. Wychodzi cena, która daje mniej zysku, niż zakładał plan. Przy zakupie za 80 zł netto 30% marży oznacza cenę 114,29 zł netto, a dopisanie 30% do kosztu daje 104 zł. Przy tej drugiej cenie marża wynosi 23,08%, czyli na sztuce zarabiasz o 10,29 zł mniej.
Liczby w poradniku pochodzą z kalkulatora marży i narzutu, kalkulatora VAT i kalkulatora procentów. Stawki VAT sprawdziliśmy w październiku 2026 r., a źródła są na końcu.
Marża i narzut opisują ten sam zysk
Zysk to cena sprzedaży minus koszt zakupu. Marża i narzut odnoszą go do różnych kwot:
- marża = zysk / cena sprzedaży,
- narzut = zysk / koszt zakupu.
Dlatego cenę liczy się innym wzorem, zależnie od tego, co masz zadane:
- z marży: cena = koszt / (1 - marża),
- z narzutu: cena = koszt × (1 + narzut).
Dla towaru kupionego za 80 zł netto:
| 30% marży | 30% narzutu | |
|---|---|---|
| Cena sprzedaży netto | 114,29 zł (80 / 0,7) | 104,00 zł (80 × 1,3) |
| Zysk na sztuce | 34,29 zł | 24,00 zł |
| Marża | 30% | 23,08% |
| Narzut | 42,86% | 30% |
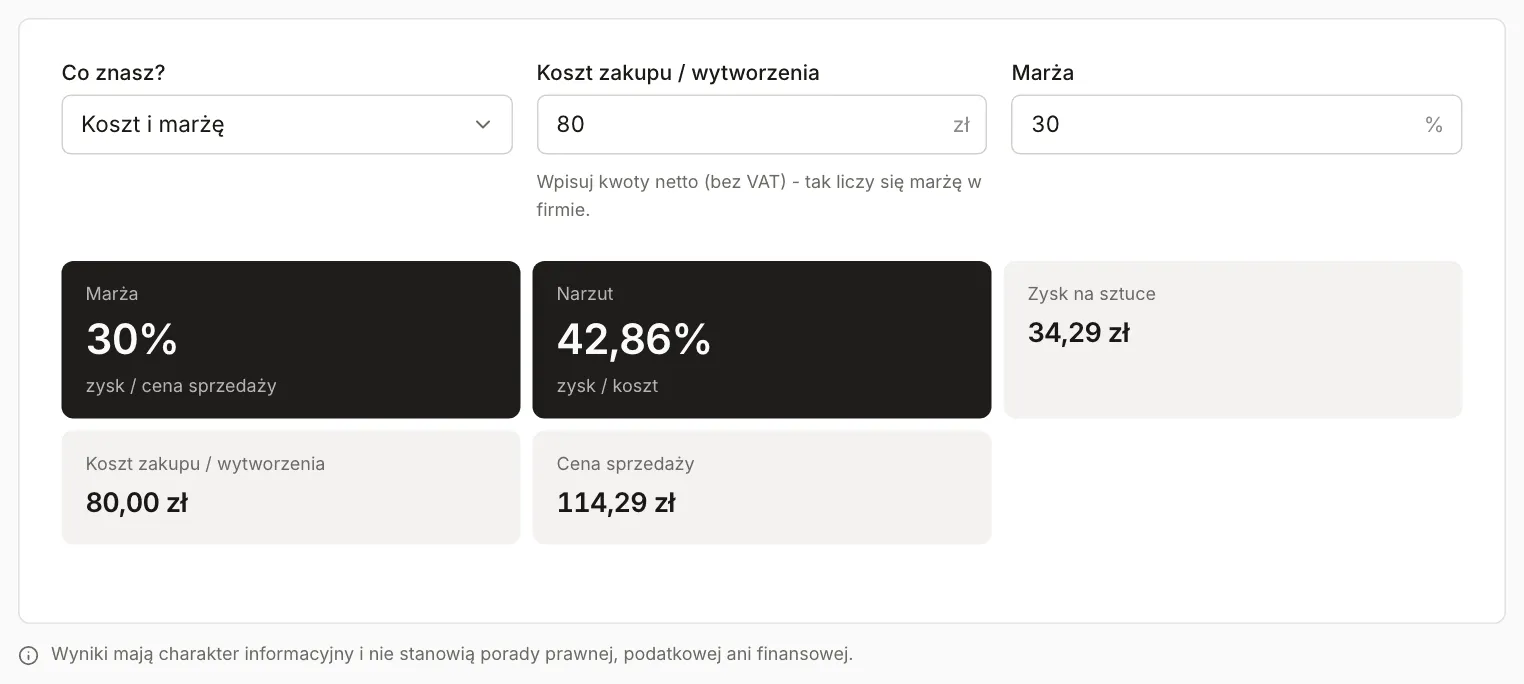
W kalkulatorze wybierasz, co znasz („Koszt i marżę”, „Koszt i narzut”, „Koszt i cenę” i dwa warianty od ceny), a on podaje pozostałe wartości. Ten sam błąd widać przy innych liczbach: 20% doliczone do 80 zł daje 96 zł i marżę 16,67%, nie 20%.
Narzut jest zawsze wyższy od marży (przy dodatnim zysku), a przeliczasz je tak:
- narzut = marża / (1 - marża),
- marża = narzut / (1 + narzut).
| Marża | Narzut |
|---|---|
| 10% | 11,11% |
| 20% | 25% |
| 25% | 33,33% |
| 30% | 42,86% |
| 40% | 66,67% |
| 50% | 100% |
Marża nie dojdzie do 100%, bo zysk nie może być większy od ceny. Narzut może: sprzedaż za dwukrotność kosztu to 100% narzutu i 50% marży. W rozmowach z dostawcą słowo „marża” bywa używane w obu znaczeniach, więc przy porównywaniu stawek ustal, od której kwoty ktoś je liczy.
Cena brutto: dolicz VAT do ceny netto
Marżę i narzut liczy się od cen netto. Dla sprzedawcy będącego czynnym podatnikiem VAT podatek należny nie jest przychodem, bo trafia do urzędu skarbowego. Cenę brutto dostajesz, mnożąc netto przez (1 + stawka). W Polsce obowiązują cztery stawki:
| Stawka | Do czego się stosuje (przykłady) |
|---|---|
| 23% | stawka podstawowa, większość towarów i usług |
| 8% | towary i usługi z załącznika nr 3 do ustawy o VAT, część usług gastronomicznych, budownictwo objęte społecznym programem mieszkaniowym |
| 5% | towary z załącznika nr 10, m.in. część żywności i książki |
| 0% | m.in. eksport towarów i wewnątrzwspólnotowa dostawa towarów, jeśli spełnisz warunki |
W samej ustawie stawka podstawowa wynosi 22%, a obniżona 7% (art. 41 ust. 1 i 2). Przepisy przejściowe (art. 146ef) podnoszą je do 23% i 8% i tak jest w 2026 r. Koniec obowiązywania tych stawek ma ogłosić minister finansów w Monitorze Polskim. Stawka zależy od towaru, a nie od sprzedawcy. Gdy nie masz pewności, możesz wystąpić o wiążącą informację stawkową (WIS, art. 42a ustawy).
Ta sama cena netto 114,29 zł (z 30% marży) wygląda przy czterech stawkach tak:
| Stawka | Netto | VAT | Brutto |
|---|---|---|---|
| 23% | 114,29 zł | 26,29 zł | 140,58 zł |
| 8% | 114,29 zł | 9,14 zł | 123,43 zł |
| 5% | 114,29 zł | 5,71 zł | 120,00 zł |
| 0% | 114,29 zł | 0,00 zł | 114,29 zł |
Marża z ceny netto jest za każdym razem ta sama, 30%. Zmienia się tylko cena na półce. Gdy stawka się zmienia, a cena brutto ma zostać, zmienia się cena netto, a razem z nią marża.
Do ceny z 30% narzutu (104 zł netto) VAT 23% dodaje 23,92 zł, więc brutto wynosi 127,92 zł.
Taki układ zakłada, że odliczasz VAT z zakupów. Przy sprzedaży bez VAT (na przykład w ramach zwolnienia podmiotowego) podatku z faktury zakupu zwykle nie odliczysz i wchodzi on do kosztu. W takiej sytuacji ustal sposób liczenia z księgową.
Od ceny brutto do netto i do marży
Najczęściej trzeba wrócić od ceny na półce. Przykład: produkt kosztuje na półce 199 zł brutto (VAT 23%), a Ty kupujesz go za 120 zł netto.
- Netto = 199 / 1,23 = 161,79 zł, a VAT to 37,21 zł.
- Zysk = 161,79 - 120 = 41,79 zł.
- Marża = 41,79 / 161,79 = 25,83%, narzut = 41,79 / 120 = 34,82%.
Dwa skróty dają zły wynik. Odjęcie 23% od 199 zł daje 153,23 zł i marżę 21,69%, bo 23% liczy się od ceny netto, a nie brutto. VAT w tej cenie to 37,21 zł, czyli 18,70% kwoty brutto. Z kolei policzenie marży od 199 zł tak, jakby to było netto, daje 39,70%, prawie 14 punktów procentowych za dużo.
Stawka decyduje o wyniku. Ta sama cena 199 zł brutto i koszt 120 zł netto:
| Stawka | Netto | VAT | Marża |
|---|---|---|---|
| 23% | 161,79 zł | 37,21 zł | 25,83% |
| 8% | 184,26 zł | 14,74 zł | 34,87% |
| 5% | 189,52 zł | 9,48 zł | 36,68% |
| 0% | 199,00 zł | 0,00 zł | 39,70% |
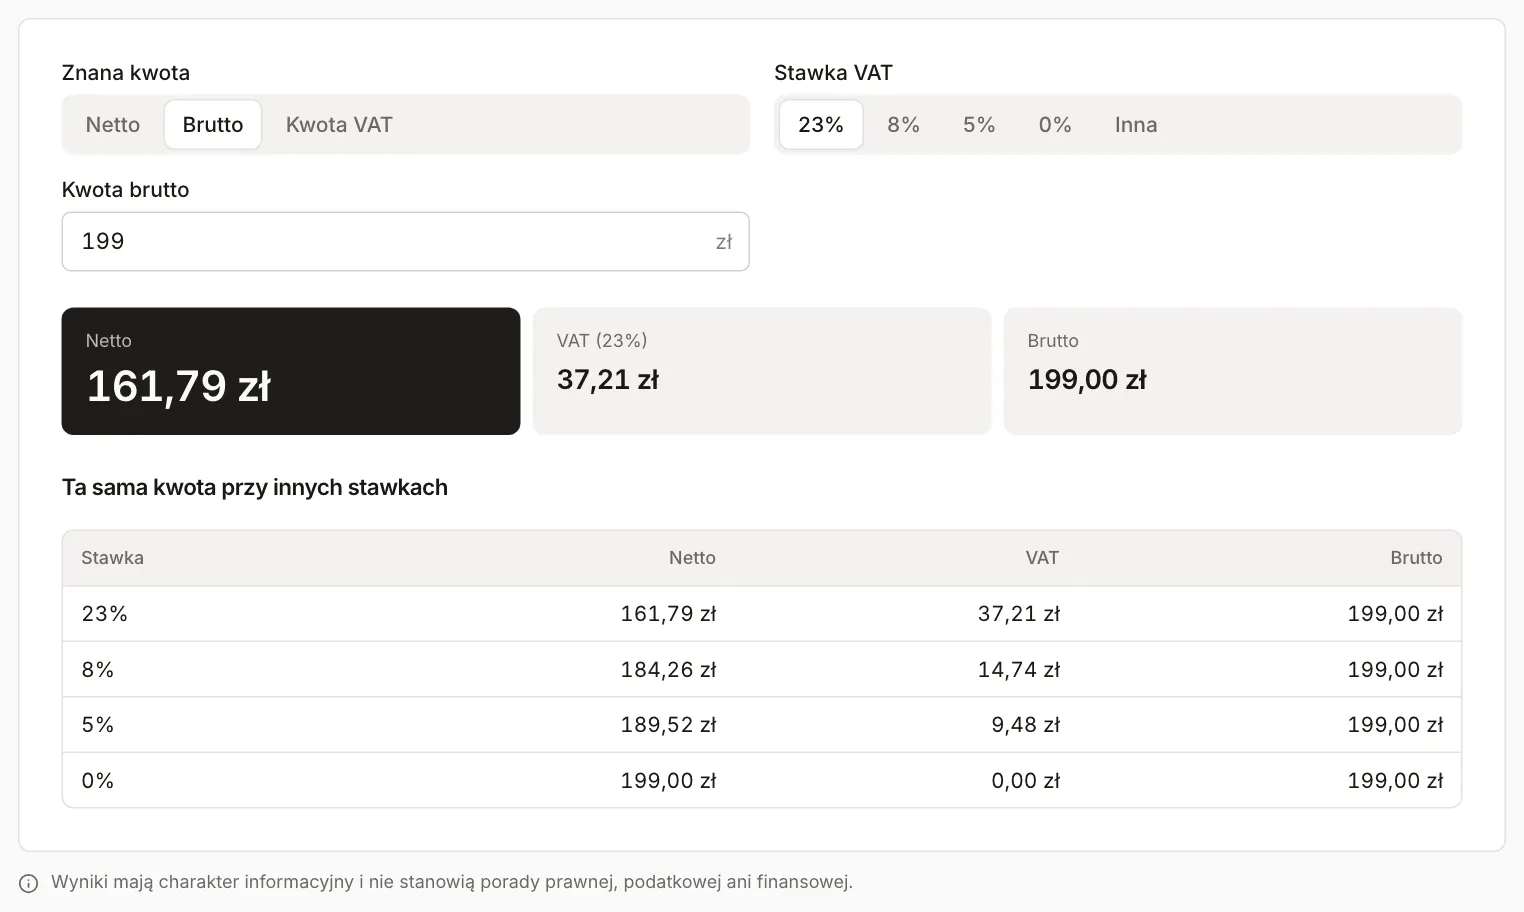
W kalkulatorze VAT wybierz „Brutto”, wpisz kwotę i stawkę. Tabela pod wynikiem pokazuje tę samą kwotę przy pozostałych stawkach.
Rabat a marża
Rabat liczy się od ceny, więc obniża zysk złotówka za złotówkę, a marżę w procentach mocniej, niż sugeruje jego wysokość. Towar z 30% marży (114,29 zł netto, zysk 34,29 zł):
- rabat 10% to 11,43 zł, cena spada do 102,86 zł,
- zysk spada do 22,86 zł, czyli o jedną trzecią,
- marża spada z 30% do 22,22%.
Żeby łączny zysk został taki jak przed rabatem, trzeba sprzedać o połowę więcej sztuk (34,29 / 22,86 = 1,5). Rabat, który zeruje zysk, jest równy marży: przy 30% marży rabat około 30% sprowadza cenę do kosztu, czyli do 80 zł.
Przy 30% narzutu (104 zł netto) ten sam rabat 10% daje cenę 93,60 zł, zysk 13,60 zł i marżę 14,53%. Rabat zerujący zysk to tu 23,08%, czyli marża z tej ceny.
Rabat procentowy od ceny brutto obniża cenę netto o tyle samo procent, więc marża zmienia się tak samo. Rabat kwotowy od ceny brutto przelicz najpierw na netto: 20 zł brutto to 16,26 zł netto przy VAT 23%. Planując promocję, wybierz w kalkulatorze marży tryb „Koszt i cenę”, wpisz cenę po rabacie i odczytaj nową marżę.
Zaokrąglenia
Cena z marży rzadko wychodzi w pełnych groszach. 80 / 0,7 to 114,2857…, czyli 114,29 zł. Przy tej cenie marża wynosi dokładnie 30,0026%, a kalkulator pokazuje 30%.
Kwotę VAT wykazuje się na fakturze z dokładnością do grosza: końcówki poniżej 0,5 grosza pomija się, a od 0,5 grosza zaokrągla w górę (art. 106e ust. 11 ustawy o VAT). Z 114,29 zł netto wychodzi 26,2867 zł, więc VAT to 26,29 zł, a brutto 140,58 zł. Przy liczeniu od brutto kalkulator VAT zaokrągla najpierw netto, a VAT jest różnicą, dlatego 161,79 zł + 37,21 zł daje dokładnie 199,00 zł. Na fakturze z wieloma pozycjami VAT można wykazać od każdej pozycji albo od sumy netto (art. 106e ust. 10), więc końcowe grosze mogą się różnić zależnie od ustawień programu do fakturowania.
Zaokrąglenie ceny na półce też zmienia marżę. Gdy zamiast 140,58 zł ustawisz 139,99 zł brutto, netto spada do 113,81 zł, VAT to 26,18 zł, a marża z 30% do 29,71%.
Zaokrąglaj dopiero cenę końcową, a marżę sprawdzaj już dla niej.
Czego kalkulatory nie uwzględniają
- Marża na sztuce to zysk brutto ze sprzedaży. Kalkulator nie odejmuje kosztów stałych, takich jak czynsz czy wynagrodzenia. Kalkulator liczy od kosztu, który wpiszesz: jeśli doliczysz do niego transport lub prowizję, marża wyjdzie niższa.
- Kalkulator nie podpowiada, jaka marża jest właściwa. To zależy od Twoich kosztów, obrotu i konkurencji.
- Marża handlowa to coś innego niż procedura marży w VAT (na przykład przy sprzedaży towarów używanych), w której podatek liczy się od różnicy między ceną sprzedaży a zakupu. Kalkulatory tej procedury nie stosują.
- Wyniki są orientacyjne. O stawce VAT dla konkretnego towaru i sposobie rozliczenia decyduje przepis, a w razie wątpliwości doradca podatkowy lub WIS.
Źródła (sprawdzone w październiku 2026 r.)
- Ustawa z 11 marca 2004 r. o podatku od towarów i usług, tekst jednolity Dz. U. 2026 poz. 1263: art. 41 (stawki 22%, 7%, 5% i 0%), art. 42a (WIS), art. 106e ust. 10-11 (zaokrąglanie kwot na fakturze), art. 146ef (stawki 23% i 8%), załączniki nr 3 i 10.
- Stawki i limity VAT na podatki.gov.pl (aktualizacja 15 grudnia 2025 r.).