Finanse i podatki
Z brutto na netto w 2026 roku: ZUS, zdrowotna i PIT krok po kroku
Z umowy o pracę dostajesz na rękę mniej, niż wynosi brutto, bo pracodawca potrąca składki i zaliczkę na podatek w stałej kolejności. Poradnik pokazuje tę kolejność na przykładzie 6000 zł brutto, a potem to, co zmieniają PIT-2, koszty, ulga dla młodych i PPK oraz dlaczego przy wysokiej pensji netto zmienia się w ciągu roku.
- Redakcja HNarzędzi
- Publikacja:
Pensję netto liczy się z brutto w pięciu krokach, a ich kolejność ma znaczenie: składki społeczne zmniejszają podstawę składki zdrowotnej i podstawę podatku, a sama składka zdrowotna podatku nie zmniejsza. Przy 6000 zł brutto na rękę zostaje w ten sposób 4420,43 zł. Kalkulator wynagrodzeń brutto-netto liczy te kroki dla umowy o pracę i pokazuje wynik dla każdego miesiąca 2026 roku. Poniżej sprawdzisz, skąd bierze się każda kwota.
Kolejność potrąceń
- Składki społeczne pracownika liczone od brutto: emerytalna 9,76%, rentowa 1,5% i chorobowa 2,45%, razem 13,71%. Ustawa o systemie ubezpieczeń społecznych dzieli składkę emerytalną (19,52%) po połowie między pracownika i pracodawcę, a z rentowej (8%) pracownik płaci 1,5% i pracodawca 6,5%. Chorobową finansuje pracownik. Kalkulator zaokrągla każdą składkę do grosza.
- Składka zdrowotna to 9% podstawy, którą jest brutto pomniejszone o składki społeczne. Od 2022 roku nie odliczasz jej od podatku: przepis o takim odliczeniu jest w ustawie o PIT uchylony.
- Podstawa opodatkowania to brutto minus składki społeczne minus miesięczne koszty uzyskania przychodu: 250 zł albo 300 zł, jeśli mieszkasz poza miejscowością, w której jest zakład pracy, i nie dostajesz dodatku za rozłąkę. Kalkulator zaokrągla podstawę do pełnych złotych.
- Zaliczka na PIT to 12% podstawy minus 300 zł, czyli jedna dwunasta rocznej kwoty zmniejszającej podatek (3600 zł), jeśli złożysz pracodawcy oświadczenie PIT-2. Wynik jest zaokrąglony do pełnych złotych. Gdy suma podstaw od początku roku przekroczy 120 000 zł, nadwyżka jest opodatkowana stawką 32%.
- Netto to brutto minus składki społeczne, zdrowotna i zaliczka na PIT. Jeśli uczestniczysz w PPK, odejmujesz jeszcze swoją wpłatę.
Przykład: 6000 zł brutto w styczniu 2026
Ustawienia domyślne kalkulatora: koszty 250 zł, PIT-2 złożony, bez ulgi dla młodych i bez PPK.
| Pozycja | Obliczenie | Kwota |
|---|---|---|
| Emerytalna | 6000 × 9,76% | 585,60 zł |
| Rentowa | 6000 × 1,5% | 90,00 zł |
| Chorobowa | 6000 × 2,45% | 147,00 zł |
| Składki społeczne razem | 822,60 zł | |
| Składka zdrowotna | (6000 - 822,60) × 9% = 465,966 | 465,97 zł |
| Podstawa opodatkowania | 6000 - 822,60 - 250 = 4927,40, po zaokrągleniu | 4927 zł |
| Zaliczka na PIT | 4927 × 12% - 300 = 291,24, po zaokrągleniu | 291 zł |
| Netto | 6000 - 822,60 - 465,97 - 291 | 4420,43 zł |
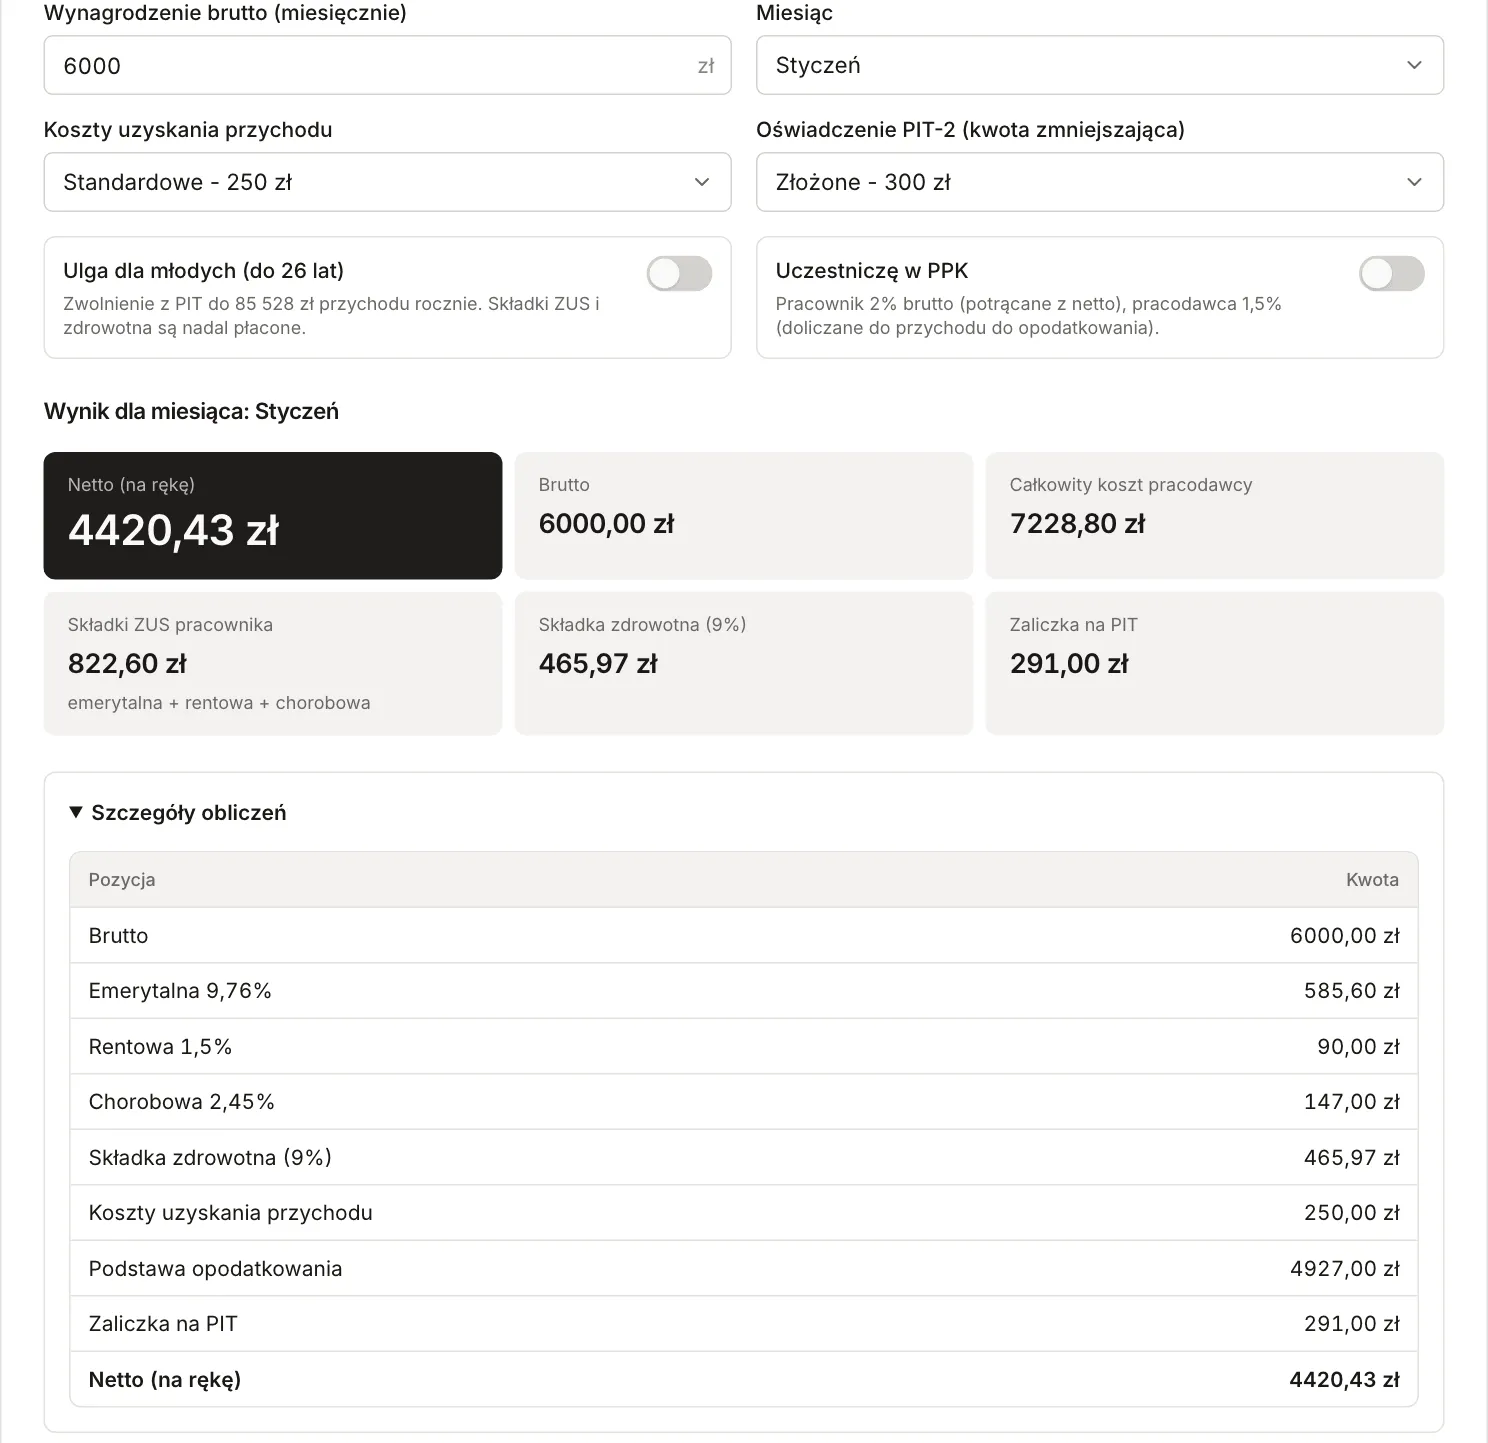
Całkowity koszt pracodawcy (7228,80 zł) kalkulator pokazuje osobno. Nie wpływa on na kwotę, którą dostajesz na rękę.
Cztery kwoty brutto obok siebie
Styczeń 2026, ustawienia domyślne. Pierwsza kwota to płaca minimalna od 1 stycznia 2026 roku (rozporządzenie Rady Ministrów z 11 września 2025 r., § 1).
| Brutto | Składki społeczne | Zdrowotna | Zaliczka na PIT | Netto | Netto z brutto |
|---|---|---|---|---|---|
| 4806 zł | 658,91 zł | 373,24 zł | 168,00 zł | 3605,85 zł | 75,0% |
| 6000 zł | 822,60 zł | 465,97 zł | 291,00 zł | 4420,43 zł | 73,7% |
| 10 000 zł | 1371,00 zł | 776,61 zł | 705,00 zł | 7147,39 zł | 71,5% |
| 25 000 zł | 3427,50 zł | 1941,53 zł | 2259,00 zł | 17 371,97 zł | 69,5% |
Składki rosną proporcjonalnie do pensji, a udział podatku w brutto rośnie z 3,5% do 9,0%. Stała kwota zmniejszająca (300 zł) i stałe koszty (250 zł) mają mniejsze znaczenie przy wyższej pensji.
Co zmienia wynik
Poniższe kwoty dotyczą 6000 zł brutto w styczniu. Zmieniono jedno ustawienie, reszta jest domyślna.
| Ustawienie | Zaliczka na PIT | Netto | Różnica |
|---|---|---|---|
| Domyślne (koszty 250 zł, PIT-2 złożony) | 291 zł | 4420,43 zł | |
| PIT-2 złożony u dwóch pracodawców (po 150 zł) | 441 zł | 4270,43 zł | -150,00 zł |
| PIT-2 niezłożony | 591 zł | 4120,43 zł | -300,00 zł |
| Koszty podwyższone (300 zł) | 285 zł | 4426,43 zł | +6,00 zł |
| Ulga dla młodych | 0 zł | 4711,43 zł | +291,00 zł |
| PPK | 302 zł | 4289,43 zł | -131,00 zł |
PIT-2
Oświadczenie składasz pracodawcy, a pracodawca pomniejsza nim zaliczkę. Możesz je złożyć najwyżej trzem płatnikom: u jednego odliczane jest 300 zł, u dwóch po 150 zł, u trzech po 100 zł (art. 31b ustawy o PIT). Bez oświadczenia pracodawca nie pomniejsza zaliczki, więc co miesiąc dostajesz o 300 zł mniej. Kalkulator liczy tylko zaliczki miesięczne i nie symuluje rocznego zeznania.
Koszty podwyższone
300 zł zamiast 250 zł zmniejszają podstawę o 50 zł, czyli podatek o 6 zł miesięcznie. Warunek i oświadczenie składane pracodawcy wynikają z art. 22 ust. 2 pkt 3 i art. 32 ust. 7 ustawy o PIT.
Ulga dla młodych
Przychody z umowy o pracę osoby, która nie ukończyła 26 lat, są zwolnione z PIT do 85 528 zł w roku (art. 21 ust. 1 pkt 148 ustawy o PIT). Składki ZUS i zdrowotną nadal płacisz. Przy 6000 zł roczny przychód wynosi 72 000 zł, więc zaliczka wynosi 0 zł przez cały rok. Przy 10 000 zł limit kończy się w trakcie roku: od stycznia do sierpnia netto wynosi 7852,39 zł, we wrześniu 7719,39 zł (zwolnione zostaje jeszcze 5528 zł, zaliczka 133 zł), a od października 7147,39 zł, tyle samo co bez ulgi.
PPK
Kalkulator liczy wpłatę podstawową: 2% brutto po stronie pracownika i 1,5% po stronie pracodawcy (ustawa o PPK, art. 27 ust. 1 i art. 26 ust. 1). Z 6000 zł to 120 zł potrącone z netto. Wpłata pracodawcy (90 zł) zwiększa przychód do opodatkowania, więc podstawa rośnie do 5017 zł, a zaliczka do 302 zł. Stąd różnica 131 zł: 120 zł wpłaty i 11 zł podatku. Kalkulator zawsze przyjmuje 2% i 1,5%, a ustawa pozwala w niektórych sytuacjach na niższą wpłatę pracownika albo na wpłaty dodatkowe.
Dlaczego netto zmienia się w ciągu roku
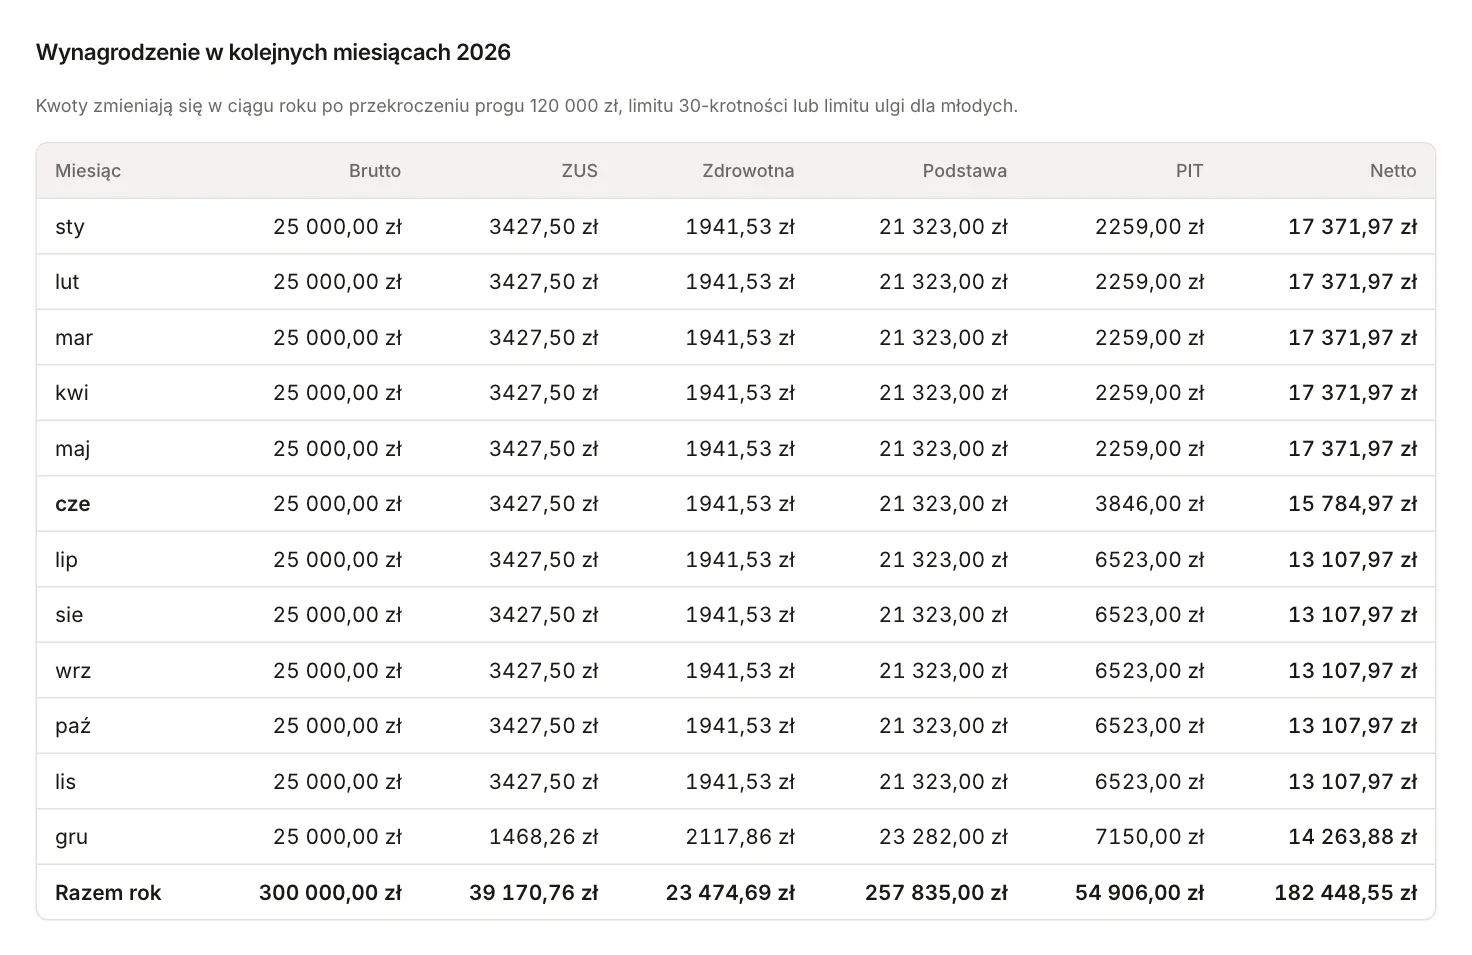
Przy 6000 zł i 10 000 zł brutto (bez ulgi dla młodych) netto jest w każdym miesiącu takie samo. Przy wyższej pensji działają dwa progi liczone narastająco od stycznia. Zrzut i obliczenia poniżej dotyczą 25 000 zł brutto miesięcznie, z wybranym czerwcem.
Próg 120 000 zł
Zaliczka wynosi 12% dochodu do tej kwoty, a od nadwyżki 32%. W miesiącu przekroczenia stosuje się obie stawki, a w kolejnych tylko 32% (art. 32 ust. 2 ustawy o PIT). Przy 25 000 zł podstawa to 21 323 zł miesięcznie, więc po maju suma wynosi 106 615 zł. W czerwcu do progu brakuje 13 385 zł: 13 385 × 12% + 7938 × 32% - 300 = 3846,36 zł, po zaokrągleniu 3846 zł, netto 15 784,97 zł. Od lipca zaliczka to 21 323 × 32% - 300 = 6523 zł, a netto 13 107,97 zł. Kwota zmniejszająca (300 zł) nadal pomniejsza zaliczkę po przekroczeniu progu, bo to jedna dwunasta rocznej kwoty w każdym z 12 miesięcy. Art. 31b ustawy o PIT nie wiąże pomniejszenia z progiem, a Ministerstwo Finansów potwierdziło w 2022 roku, że kwota przysługuje także osobom powyżej progu. Próg jest liczony dla każdego płatnika osobno, więc po zmianie pracy nowy pracodawca zaczyna liczyć od zera.
Limit 30-krotności
W 2026 roku roczna podstawa składek emerytalnej i rentowych jest ograniczona do 282 600 zł (30 × 9420 zł, obwieszczenie Ministra Rodziny, Pracy i Polityki Społecznej z 19 listopada 2025 r.). Od nadwyżki ponad limit nie płacisz tych dwóch składek. Chorobowa i zdrowotna są pobierane od całej pensji. Po jedenastu miesiącach przy 25 000 zł brutto wynosi 275 000 zł, więc w grudniu zostaje 7600 zł: emerytalna 741,76 zł i rentowa 114,00 zł liczą się tylko od tej kwoty, a chorobowa (612,50 zł) od całych 25 000 zł. Składki wynoszą razem 1468,26 zł zamiast 3427,50 zł. Zdrowotna rośnie do 2117,86 zł, bo podstawa jest większa. Podstawa PIT to 23 282 zł, zaliczka 7150 zł, a netto 14 263,88 zł, czyli o 1155,91 zł więcej niż w listopadzie. Jeśli masz kilku pracodawców, limit dotyczy sumy podstaw ze wszystkich, a o jego przekroczeniu informujesz każdego płatnika (art. 19 ust. 6 ustawy o systemie ubezpieczeń społecznych).
W kalkulatorze oba komunikaty pojawiają się w miesiącu, w którym dany próg zostaje przekroczony. Tabela „Razem rok” dla 25 000 zł pokazuje 182 448,55 zł netto z 300 000 zł brutto.
Gdy znasz netto, a szukasz brutto
Przełącz kalkulator na „Netto → brutto” i wybierz miesiąc. Narzędzie szuka najniższego brutto, przy którym w tym miesiącu dostaniesz co najmniej podaną kwotę netto. Dla 5000 zł netto w styczniu (ustawienia domyślne) wychodzi 6850,14 zł brutto. Ponieważ netto zmienia się w ciągu roku, to samo brutto da inną kwotę w innym miesiącu, jeśli przekroczysz próg albo limit.
Czego kalkulator nie liczy
- Stałej pensji brutto przez cały rok nie zmienią premie, nadgodziny ani zasiłek chorobowy. Kalkulator przyjmuje 12 jednakowych wypłat.
- Dwóch etatów i zmiany pracy w ciągu roku. Próg 120 000 zł i PIT-2 działają wtedy osobno u każdego pracodawcy.
- Rocznego rozliczenia z urzędem skarbowym, w tym ulg na dzieci i wspólnego rozliczenia.
- Zwolnień innych niż ulga dla młodych. Ustawa o PIT zwalnia też do 85 528 zł rocznie przychody osób, które przeniosły miejsce zamieszkania do Polski (art. 21 ust. 1 pkt 152, z warunkami), i kilku innych grup. Jeśli to Twój przypadek, zapytaj dział kadr.
- Umów zlecenie i działalności gospodarczej. Mają inne składki i podatek. Policzysz je w kalkulatorze umowy zlecenie i kalkulatorze B2B.
Źródła i zastrzeżenie
Stawki w kalkulatorze (plik rates2026.ts) zgadzają się z poniższymi aktami. Sprawdziliśmy je w październiku 2026 w tekstach z Dziennika Ustaw i Monitora Polskiego, pobranych z API Sejmu (ELI).
- Rozporządzenie Rady Ministrów z 11 września 2025 r. w sprawie minimalnego wynagrodzenia za pracę w 2026 r. (Dz.U. 2025 poz. 1242): 4806 zł od 1 stycznia 2026 r.
- Obwieszczenie Ministra Rodziny, Pracy i Polityki Społecznej z 19 listopada 2025 r. (M.P. 2025 poz. 1206): limit roczny 282 600 zł w 2026 r.
- Ustawa o systemie ubezpieczeń społecznych, tekst jednolity z Dz.U. 2026 poz. 199: art. 16, 19 i 22.
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity z Dz.U. 2026 poz. 592: art. 21 ust. 1 pkt 148, art. 22 ust. 2, art. 26, 27, 31b i 32.
- Ustawa o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, Dz.U. 2025 poz. 1461: art. 79 ust. 1, składka zdrowotna 9%.
- Ustawa o pracowniczych planach kapitałowych, tekst jednolity z Dz.U. 2026 poz. 192: art. 26 i 27.
- Ministerstwo Finansów: PIT-2 składa się raz, 4 stycznia 2022 r., sprawdzone w październiku 2026.
Kwoty w poradniku pochodzą z kalkulatora (ustawienia domyślne, o ile nie napisano inaczej) i zgadzają się co do grosza z funkcjami z jego kodu, co sprawdza skrypt scripts/guide-fixtures/gross-to-net-salary-poland.mjs. Wynik kalkulatora ma charakter informacyjny i nie stanowi porady prawnej, podatkowej ani finansowej. Rzeczywista wypłata zależy od ustaleń z pracodawcą, więc ostateczną kwotę potwierdzi dział kadr lub księgowość.